

上周市場普遍在交易美聯儲本周25個基點加息的可能性,加息預期持續壓制金價,但拉長週期來看,相比短期利率變動,美國經濟面臨更為棘手的深層難題,美國聯邦政府對債券市場的掌控力正在減弱。
財政部出手回購長債卻未能壓低收益率,聯邦債務突破40萬億美元,巨額付息壓力疊加財政刺激承諾,正在重塑投資者對美元資產的長期判斷。短期加息擾動只是階段性因素,不斷膨脹的債務才是決定黃金長期價值的核心主線。
回購操作收效甚微,長債收益率逆勢走高
上周美國財政部斥資51億美元回購長期美債,本意是托住長債行情,壓低長端收益率。但市場反應與政策預期完全相反,美債長端收益率繼續上行,10年期美債收益率週末收於4.97%,創下三年新高。不少分析師預判,收益率突破5%只是時間問題,一旦觸及這一門檻,將會給美國經濟帶來新的重大阻力。
市場當前的目光大多集中於美聯儲即將落地的利率決議,卻在一定程度上忽視了美國龐大的財政支出困境。就在近期,美國主權債務規模正式突破40萬億美元大關。當前美國政府每年僅債務利息支出就要超過1萬億美元,而且這一負擔還在持續加重。在財政部這次效果不及預期的債券回購前一天,特朗普總統對外作出承諾,如果共和黨在中期選舉取勝、繼續掌控參議院席位,將向每一位美國成年居民發放5000美元補貼,這項計畫預計會再增加一萬億美元的政府債務。
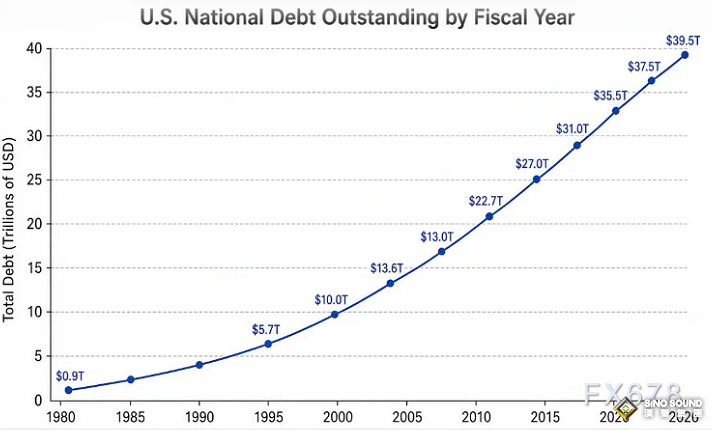
圖:美國財年債務總量趨勢圖

加息空間被財政約束,政策進退陷入兩難
在這樣沉重的財政背景之下,投資者需要重新思考美聯儲究竟還有多少加息空間。分析師分析指出,美聯儲雖然可以通過加息手段對抗通脹,但持續惡化的財政狀況,會顯著壓縮美聯儲主席的加息操作空間。利率越高,美國政府每年需要支付的利息就越多,高利率與高債務形成互相強化的負向迴圈,一旦持續加息,財政壓力將進一步放大,甚至衝擊整個美債市場的穩定性。
一邊是需要抑制通脹而產生的加息訴求,另一邊是巨額債務帶來的財政承壓,美聯儲的政策選擇被兩頭牽制。短期25個基點的加息會短暫壓制金價,但是債務擴張帶來的長期貨幣信用風險正在慢慢改變資金配置思路。黃金市場已經開始定價這一長期矛盾,短期加息會勸退部分短期投機資金,但隨著時間推移,不配置黃金所需要承擔的風險,終將超過持有黃金帶來的機會成本。
市場視角轉換:放下基點博弈,緊盯萬億級債務增量
市場很多交易者過度聚焦於美聯儲單次25個基點的利率調整,把短期利率波動當成黃金行情的核心判斷依據,卻忽略美國債務持續擴張這個更大的變數。相比於每一次小幅加息,新增一萬億美元債務帶來的長期影響,對全球貨幣體系、美元資產價值的衝擊要深遠得多。
黃金本身不產生利息,所以在利率上行階段往往承壓,這是短期交易層面的規則。但黃金的底層價值,來自於對沖主權債務、貨幣信用風險。當美債市場出現財政部出手托市,收益率反而繼續上行的反常現象,就說明市場定價邏輯已經發生變化,投資者開始要求更高的風險補償,來承接不斷增發的美國國債。這種結構性轉變不會因為單次加息或者降息就消失,會在更長週期內持續支撐黃金的配置需求。
結語
短期來看,美聯儲加息預期仍是壓制金價的直接因素,債券市場的震盪也會帶來資產價格反復波動。但美債回購失效、債務總量持續飆升,暴露了美國財政體系的結構性難題。對投資者而言,比起緊盯每一次利率決議裏25個基點的博弈,更需要持續跟蹤美國債務規模的擴張節奏。
短期利率博弈只是表層波動,債務擴張帶來的貨幣信用風險,才是黃金這一類避險資產長期行情的底層驅動力。未來美債市場的每一次異動,都將持續傳導至大宗商品與全球資產市場,值得持續觀察。
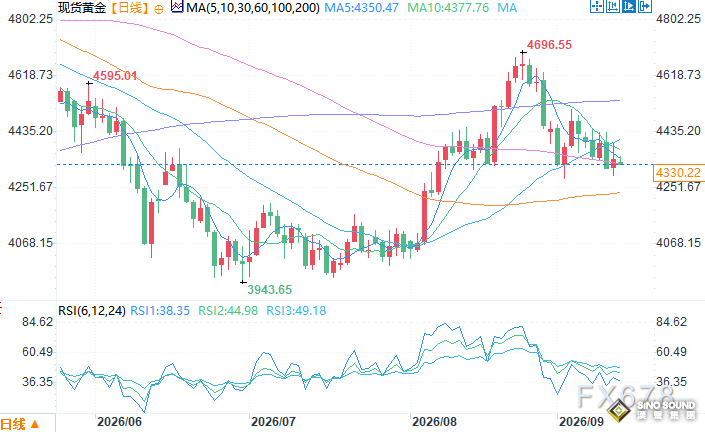
現貨黃金日線圖 來源:易匯通
北京時間9月14日13:30 現貨黃金 報 4330.22 美元/盎司