

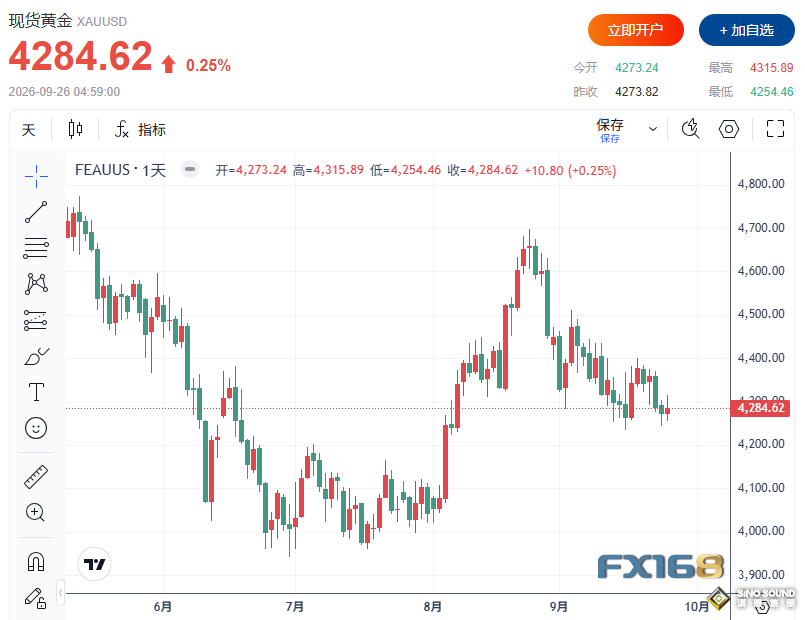
金價本周再度收跌,市場繼續圍繞4300美元/盎司一線尋找支撐。儘管下行風險明顯加大,但多位分析師認為,黃金整體仍展現出相當韌性。與此同時,美國10年期國債收益率已升至5.20%的兩年高位,現貨黃金週五收報4284.62美元/盎司,較上周五下跌92.89美元,跌幅為2.12%。
(圖源:FX168)
市場對美聯儲路徑的重新定價,是壓制金價的核心因素。Commerzbank大宗商品分析師Barbara Lambrecht表示,市場越來越多地計入美國將更早加息的預期,這推高了美國國債收益率和實際利率,而持有黃金的機會成本也隨之上升。她同時指出,與兩個月前金價還在4000美元附近爭奪支撐時相比,如今的環境雖然更不利,但黃金並未出現失控式下挫。
Commerzbank認為,長期資金仍在通過黃金ETF持倉,這意味著回調空間可能有限。Britannia Global Markets金屬主管Neil Welsh也表示,儘管賣壓存在,但央行持續購金、地緣政治緊張局勢以及財政擔憂加深,都為黃金市場提供了結構性緩衝。MarketVector Indexes全球指數產品管理主管Joy Yang則指出,股市波動率偏低也在幫助黃金維持吸引力。
美債收益率高企壓制金價

當前,標普500指數仍徘徊在7000點上方的歷史高位附近,即便通脹仍然偏高、債券收益率持續走強,股市波動依舊不大。Yang認為,這種環境顯示股票投資者對債券市場風險的上升較為“淡定”,但部分資金可能正把黃金作為對沖工具,等待通脹壓力是否會緩和。
不過,多數分析師也提醒,若美國國債收益率繼續維持在5%以上,黃金下周仍難完全擺脫拋壓。Saxo Bank大宗商品策略主管Ole Hansen表示,他將重點關注下周每盎司4235美元的新支撐位;一旦失守,市場可能進一步回撤,並重新測試6月至7月約4000美元區域。相反,如果金價能夠頂住收益率上升和美元走強的雙重壓力,則說明底層需求依然穩固;在他看來,只有重新站上4400美元阻力位,才可能改變當前偏防禦性的市場基調。
GivTrade市場分析師Waleed Said則認為,4000美元/盎司是一個可實現的下行目標,因為市場對美聯儲年內繼續加息的激進預期並未被明顯高估,而通脹仍遠高於央行2%的目標。他表示,只要收益率維持在當前高位,金價風險仍偏向下行;如果美聯儲繼續加息且收益率保持黏性,不排除金價回落至3800美元的情景。
下周數據成關鍵變數
儘管短線情緒偏空,但部分分析師認為,下周經濟數據可能成為金價下一步走勢的關鍵轉捩點。市場將迎來一系列重磅報告,包括最新個人消費支出物價指數(PCE),預計將繼續顯示頑固的通脹壓力;週五公佈的9月非農就業報告,則將檢驗當前經濟環境下勞動力市場的韌性。此外,製造業數據和私營部門就業數據也將受到關注。
分析師普遍認為,黃金投資者尤其需要留意勞動力市場數據,因為其對市場的影響可能大於通脹數據。Welsh表示,如果就業和工資數據弱於預期,收益率和美元可能回落,從而為金價打開即時上行空間;反之,若就業報告偏強,則可能強化美元走勢並繼續壓制黃金。
Said補充稱,上一輪美國就業數據不及預期時,市場曾大幅調整利率預期,甚至將加息重新從桌面上拿掉。Capital.com研究主管Monte Safieddine則表示,他將關注下周的PMI數據。他認為,黃金之所以表現堅挺,是因為投資者不願貿然進入債券市場,背後的結構性問題尚未得到解決;若下周PMI和勞動力數據都顯現出更明確的疲弱跡象,可能會促使美聯儲在措辭上不那麼鷹派。
高利率或成長期買點
從更長週期看,不少分析師仍將黃金近期回調視為潛在買入機會,並認為高利率最終可能成為新一輪上漲的催化劑。Said指出,上一次美國收益率處於如此高位時,美國債務規模約為8.9萬億美元,而如今已超過40萬億美元,這意味著平均借貸成本每上升1個百分點,每年將額外增加約4000億美元利息支出,這種水準不可能在5%以上收益率環境下長期維持。
在他看來,最終要麼經濟增長放緩迫使美聯儲轉向,要麼通脹在不知不覺中侵蝕債務和美元,而這兩種結果都對黃金有利。市場接下來將密切關注週二的澳洲聯儲利率決議、美國消費者信心和JOLTS職位空缺數據,週三的ADP就業、美國第二季度最終GDP和PCE,週四的ISM製造業PMI,以及週五的非農就業報告,這些數據都可能放大金價波動。